プロミスの返済額を変えたいときは、まず「多く返したい」「引落金額を設定し直したい」「今月の支払いを少なくしたい」を分けましょう。
特に、口座振替の引落額を変えることと、別の方法で追加返済することは異なります。
返済が厳しい人は新たに借りて埋める前に、現在の返済額と期日を確認し、プロミスへ支払計画を相談してください。
返済額の変更は増額・減額・引落金額に分けて考える
プロミスでは、多く返すことはできますが、口座振替の引落金額を自由に設定することはできません。
「毎月1万円引き落とされるところを2万円にしたい」のか、「今月だけ払う額を少なくしたい」のかで、選ぶ対応が変わります。
| 希望 | 対応 |
|---|---|
| 余裕があるので多く返したい | 設定された返済額以上を返済する。口座振替なら別の方法で追加返済する。 |
| 自動引落の金額を固定で変えたい | 公式FAQは引落金額の変更不可と案内。多く返す分は別の方法を使う。 |
| 今月の返済額を用意できない | 自己判断で少なく入金せず、支払える額と日を伝えて相談する。 |
| 返済日だけを変えたい | 金額の変更とは別の手続き。今月の支払遅れか、毎月の期日の変更かを分ける。 |
アプリで金額を指定することと契約上の返済額は別
インターネット返済などで入金額を指定できても、それはその回に支払う金額の指定です。
契約にもとづく返済額を下回ってよい、あるいは翌月以降の引落金額も同じ額へ変わるという意味ではありません。
画面で金額を入力する前に、会員サービスで次回の返済額と返済期日を確認しましょう。
利用限度額の変更では毎月の支払いを調整できない
利用限度額は借りられる上限の枠で、毎月支払う返済額とは異なります。
借りすぎを避けるために枠を下げたい場合は、プロミスの限度額を下げる相談と返済への影響を確認してください。
返済負担を軽くしたい場合は、枠の変更だけを依頼せず、毎月の支払いが難しいことを別に伝える必要があります。
返済額を増やしたいときは別の方法で追加返済する
プロミスは、契約にもとづく返済額以上であれば、都合に合わせて多く返せると案内しています。
口座振替を利用している人も、引落金額の増額ではなく、ATMやWebサイト・アプリなどからの追加返済で対応できます。
会員サービスで必要額を確かめて返済方法を選ぶ
- 次回の返済額・返済期日と、今月の生活費を確認する。
- 無理なく追加できる額を決め、利用できる返済方法を選ぶ。
- 金額と手数料を確認して入金し、明細を残す。
- 入金の反映後、次回の返済期日と返済額をもう一度確かめる。
| 方法 | 確認すること |
|---|---|
| インターネット返済 | 公式案内では手数料0円。会員サービスから利用できる金融機関と操作手順を確認する。 |
| スマホATM・提携ATM | 利用できるATM、時間、手数料を確認する。手数料分も含めて用意する。 |
| 銀行振込 | 会員サービスで自分の振込先口座を確認する。振込手数料は利用者負担。 |
利用時間や金融機関のメンテナンスによって手続きできないこともあるため、返済期日の直前まで待たないようにしましょう。
追加返済後に次回の引落しがあるか確認する
追加返済をしたからといって、次回の引落しが必ず行われるとも、必ず止まるともいえません。
公式FAQは、追加返済のタイミングによって返済日が更新され、次回の引落しが行われない場合があると案内しています。
たとえば、会員サービスに表示された返済額が8,000円で、今月は合計15,000円を返したい場合でも、先に7,000円だけ入れれば残りが必ず8,000円引き落とされるとは決めつけないでください。
この例は金額の考え方を示すもので、契約ごとの引落結果を保証するものではありません。
- 追加の入金が明細に反映されているか。
- 会員サービストップの返済期日がいつになっているか。
- 次回の返済額と、口座振替の予定を確認できるか。
引落しの有無が分からなければ、入金日・入金額・使った返済方法を伝えてプロミスへ確認し、確認できるまで引落口座の資金を使い切らないようにしましょう。
返済額を減らしたいときは入金前に相談する
今月の返済額を用意できない場合は、プロミスへ支払える金額と日付を伝え、対応を相談してください。
アプリに少ない金額を入力したり、口座に一部の金額だけ残したりしても、減額に合意したことにはなりません。
用意できる金額と支払える日をセットで伝える
相談前に、会員サービスの返済額・期日、現在の借入残高、次の収入予定を手元に用意します。
生活費や他の支払いを差し引いて、いつ、いくらなら払えるかを整理すると、支払日だけの問題か、金額の問題もあるのかを伝えられます。
伝え方の例:次回の返済額は8,000円ですが、期日までに用意できるのは5,000円です。
残りは給料日の○日に用意できる見込みです。
今回の支払額と日程について相談したいです。
この金額は説明用の例であり、5,000円への減額や分割した支払いが認められることを示すものではありません。
電話での相談先はプロミスコール(0120-24-0365、平日9:00~18:00)です。
契約内容や取引状況によって対応が異なるため、希望する減額が必ず認められるとは限りません。
支払日が遅れる場合は返済予定日の登録も確認する
返済が期日に間に合わない場合、公式FAQはアプリ・Webの会員サービストップにある「ご返済にお困りの方」から、希望する返済予定日を登録する方法を案内しています。
希望の日が選択肢にない場合は、プロミスコールへの連絡が必要です。
取引状況などにより受け付けできない場合もあります。
返済予定日を登録することと、返済額の減額や利息の免除は別なので、金額も不足する場合はその点を伝えて相談しましょう。
相談後は今回の支払い条件を記録する
- 今回いくらを、いつまでに払うか。
- どの方法で支払い、口座振替はどうなるか。
- 残りの金額をどう扱い、次回はいくら払うか。
- 返済期間や利息負担にどのような影響があるか。
「利息だけ払えばよい」と自己判断せず、今回認められた支払内容を確認してから入金してください。
希望する方法で払えない場合は、実行できる支払計画があるかを改めて伝えます。
毎月不足する状態が続くなら、家計と借入全体を見直し、必要に応じて日本貸金業協会の相談窓口などへ相談しましょう。
返済のために別の借入を重ねる方法を、安易な解決策にしないことが大切です。
残高が減っても返済額が変わらない理由を確認する
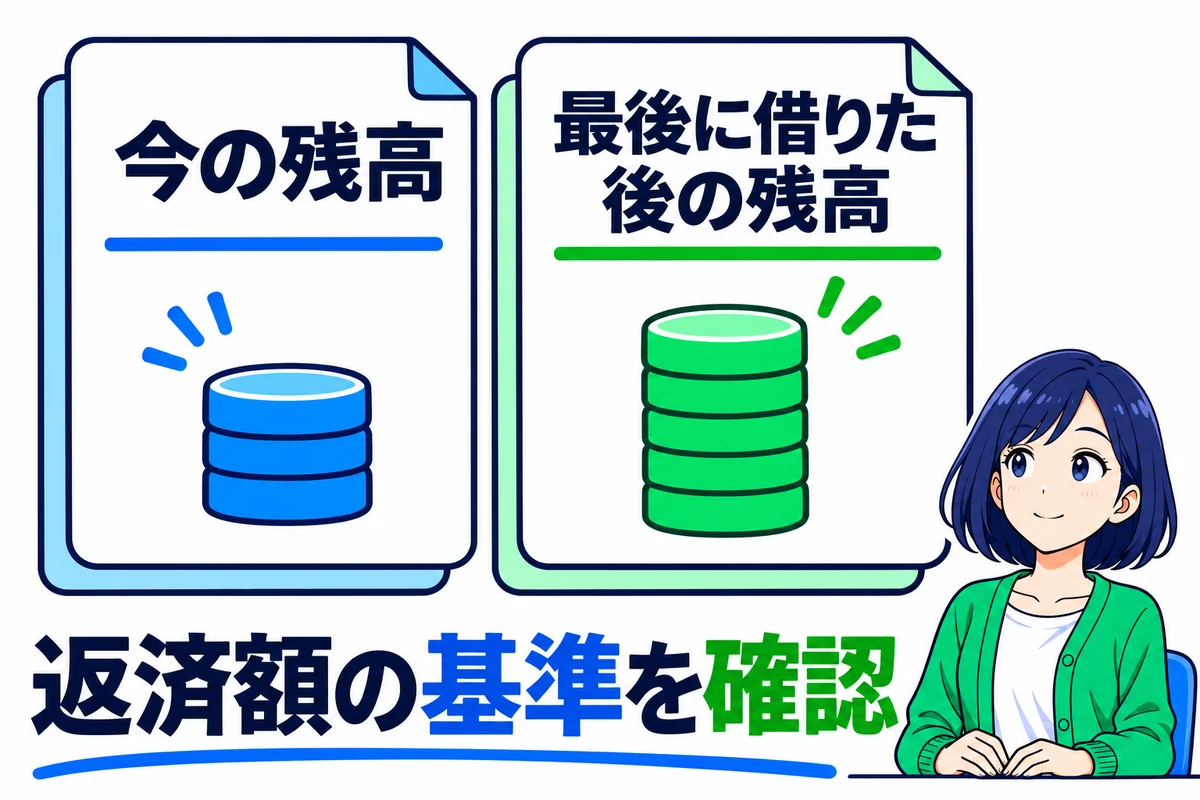
プロミスの毎月の返済額は、単に現在の残高を見るのではなく、最後に借りた直後の借入残高をもとに決まります。
そのため、多く返して現在の残高が減っても、毎月の返済額が自動的に同じ割合で下がるわけではありません。
返済額の基準は最終借入後残高
公式の「ご返済金額」は、最終借入後の残高に応じた一定の割合を使い、1,000円未満を切り上げて返済額を算出する仕組みを示しています。
ただし、契約内容によって案内表と異なる場合があるため、契約中の人は会員サービスに表示される返済額を優先してください。
返済後の残高を新たな借入後残高だと読み替えて、自分で次回額を少なく計算し直さないようにしましょう。
また、返済額を変えるためだけに追加で借りると、借入残高や利息負担を増やします。
金額を減らしたいなら、借り直すことを先に考えず、現在の状況で支払計画を相談してください。
毎月の負担と完済までの負担を分けて比べる
返済額を少なくできたとしても、元金が減る速度が遅くなれば、返済期間が延び、総利息が増える可能性があります。
反対に、生活費を圧迫しない範囲で元金を早く減らせれば、その後の利息負担を抑えることにつながります。
毎月いくらなら払えるかだけでなく、いつ完済する計画かも一緒に確認しましょう。
元金と利息の内訳を知りたい場合は、プロミスの返済額と元金が減りにくい理由も参考になります。
返済額の変更で迷ったら、「増やすなら追加返済」「減らすなら事前相談」を選び、最後に会員サービスで次回の金額と期日を確かめることが基本です。
返済額の変更でよくある質問
Q1. 口座振替の引落金額を毎月2万円に設定できますか?
Q2. 追加返済をすれば次回の引落しはなくなりますか?
Q3. 利息だけ返済すれば延滞を避けられますか?
Q4. 残高が減ったので次回から少なく払ってよいですか?
Q5. 返済予定日を登録すれば返済額も減りますか?
- 実質年率 2.5%~18.0%
- 限度額 1~800万円
- 審査時間 最短3分
- 融資時間 最短3分
| 実質年率 | 2.5%~18.0% |
|---|---|
| 限度額 | 1~800万円 |
| 審査時間 | 最短3分 |
| 融資時間 | 最短3分 |
- 実質年率 3.0%~18.0%
- 限度額 1~800万円
- 審査時間 最短9分
- 融資時間 最短9分
| 実質年率 | 3.0%~18.0% |
|---|---|
| 限度額 | 1~800万円 |
| 審査時間 | 最短9分 |
| 融資時間 | 最短9分 |
- 実質年率 3.0%~18.0%
- 限度額 1~800万円
- 審査時間 最短15分
- 融資時間 最短15分
| 実質年率 | 3.0%~18.0% |
|---|---|
| 限度額 | 1~800万円 |
| 審査時間 | 最短15分 |
| 融資時間 | 最短15分 |