借入申込の収入証明として源泉徴収票を提出する場合、個人番号(マイナンバー)があれば、その部分を見えないように隠します。
一方、本人の氏名、収入額、年分、現在の勤務先名は、確認できる状態で残します。
「個人情報だから全部消す」のではなく、隠す番号と審査に必要な記載を分けることが大切です。
- 個人番号が実際に記載されているか
- 消そうとしている数字は受給者番号など別の番号ではないか
- 氏名・会社名・収入額まで覆っていないか
本人へ交付される給与所得の源泉徴収票には、原則として本人や扶養親族のマイナンバーは記載されません。
番号がない書類の空欄を、わざわざ黒く塗る必要はありません。
この記事の対象は、貸金業者などへ収入証明として出す場合です。
税務申告、裁判所、賃貸の提出書類へ、そのまま同じ隠し方を適用する説明ではありません。
個人番号は隠して氏名と収入を確認できるように残す
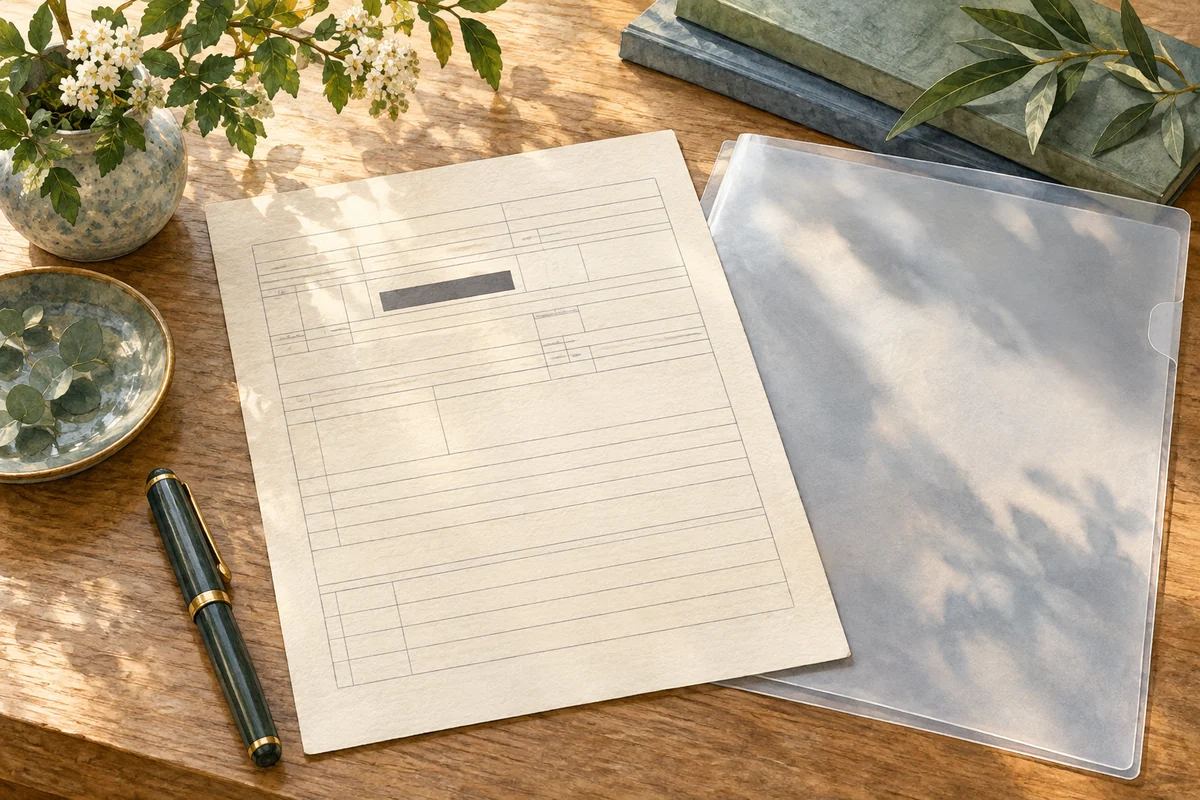
源泉徴収票のマスキングは、保護が必要な番号だけを隠し、書類の役割を失わせないことが基本です。
アイフルの書類案内は、個人番号や基礎年金番号がある場合の黒塗りを求めています。
同時に、源泉徴収票では本人のフルネーム、現在の勤務先、最新分であることを確認するよう案内しています。
| 書類の欄 | 提出前の扱い |
|---|---|
| 個人番号・マイナンバー | 記載があれば隠す。本人以外の個人番号も見えないようにする |
| 本人の氏名 | 残す。申込者本人のフルネームが読めることを確認 |
| 支払者・勤務先の情報 | 会社名などを残す。現在の勤務先を示す書類か確認 |
| 年分・収入の金額 | 残す。最新の年分と支払金額などが読めるようにする |
| 受給者番号・社員番号 | 個人番号とは別。番号だけを理由に一律に黒塗りせず、提出先の指定を確認 |
| 会社の法人番号 | 個人のマイナンバーとは別。個人番号のマスキング指示と混同しない |
上の表は借入用の判断を整理したもので、提出先から特定欄への追加指示があれば、その指定を使います。
マイナンバーが書いていないならそのまま必要項目を確認する
デジタル庁のFAQ「Q4-5-6」は、本人交付用の源泉徴収票に本人・扶養親族のマイナンバーを記載しないことを説明しています。
したがって、書類上部に何か番号があるという理由だけで、マイナンバーだと決め付けないでください。
欄の名前を読み、受給者番号、個人番号、支払者の法人番号を区別します。
会社から受け取った電子書類で種類が分からない場合は、「本人交付用の源泉徴収票か」を勤務先の発行担当へ確認すると、書類の取り違えを防げます。
住所や勤務先まで隠す別用途の見本を使わない
検索で見つけた黒塗り見本には、裁判手続きなど、相手方に住所や勤務先を知らせないことを目的にしたものもあります。
借入の収入証明は、誰の、どの勤務先の、いつの収入かを確認する書類なので、同じ扱いにはできません。
dスマホローンの収入証明案内でも、源泉徴収票の本人氏名、支払金額、現在の勤務先名を要件として示しています。
住所なども自己判断で追加の黒塗りをせず、提出先が隠すよう求めた箇所だけを対象にします。
氏名や会社名を消してしまった場合は、保護するべき番号を隠し直した提出用の写しを作ります。
紙も電子書類も実際に送る画像で隠せたかを確かめる
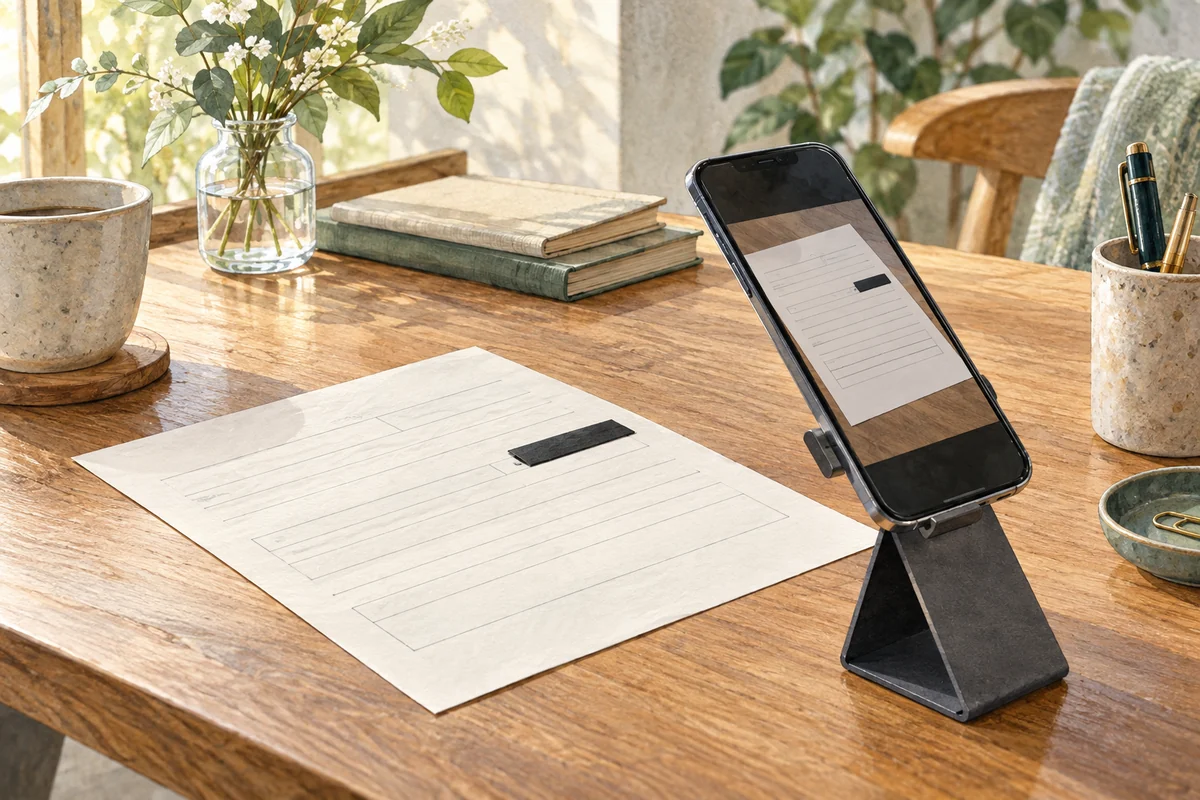
マスキングできたかどうかは、作業画面ではなく、実際に送信するファイルで確認します。
紙を撮影するなら、透けない紙で該当部分を覆う方法が分かりやすく、必要な文字まで黒塗りする失敗を避けやすくなります。
薄い付箋や淡い蛍光ペンでは、下の番号が読めることがあるので注意してください。
原本を保ち提出用の写しで準備する
- 提出先の案内で、必要な書類の年分とマスキング箇所を読む
- 番号がある場合だけ、不透明な紙などで対象欄を覆う
- 氏名・勤務先・年分・収入額が隠れていないかを見る
- 四隅が入る位置で、影や反射を避けて全体を撮影する
- 送信予定の画像を開き、隠す番号と残す文字を拡大して確認する
今後ほかの用途でも使う原本を、広範囲に塗り潰す必要はありません。
コピーや撮影用の覆いを使い、提出用の写しと原本を分けておくと、誤って会社名まで隠したときもやり直せます。
隠す欄の周辺に氏名や年分がある場合は、覆いを大きくしすぎず、提出画像で両方を確認してください。
PDFへ黒い枠を置いただけでは元の情報が残ることがある
電子の源泉徴収票では、画面で番号が見えなくても、単に黒い図形を重ねただけだと元の文字情報が残ることがあります。
文書編集画面のスクリーンショットと、文字情報を含むPDFそのものは同じファイルではありません。
デジタル庁の案内も、番号がある源泉徴収票を借入に使うときは、復元できない程度のマスキングが必要としています。
安全に処理できる方法が分からないなら、提出先が撮影画像を受け付けることを確認し、印刷した紙の番号欄を覆って全体を撮影する方法が取れます。
PDFでの提出を指定されたときは、番号部分を取り除く適切な墨消し方法を使い、出力したファイルを確認します。
Adobeの公式解説も、PDFの墨消しと非表示情報の除去を分けて説明しています。
ぼかし、半透明の線、移動できる覆いを「黒塗りしたから安全」と同じ扱いにしないでください。
見え方以外の提出条件も最後に点検する
- 書類の端や年分が切れていない
- 文字が小さすぎず、ぶれや光の反射がない
- 指定のファイル形式と容量に合っている
- 提出先が指定するページや添付書類がそろっている
番号を隠すために画像全体を切り抜くと、会社名や年分まで失われることがあります。
マスキングは書類の全体を見せたうえで、対象の情報だけを保護する作業として考えましょう。
再提出の理由は黒塗りと書類の内容を分けて調べる
差し戻しがあっても、原因がマスキングとは限りません。
隠しすぎ、写真の不鮮明さ、古い年分、現在の勤務先を示さない書類は、それぞれ直し方が違います。
| 指摘されたこと | 直す内容 |
|---|---|
| 番号が見える | 該当欄を不透明に覆い、実際に送るファイルで読み取れないか確認 |
| 氏名や金額が読めない | 覆いを必要範囲にし、明るさ・ピント・全体の写りを整える |
| 書類が古い | 提出先が求める最新分を取得。年分を画像上で書き換えない |
| 前の会社の源泉徴収票 | 現在の勤務先と転職時期を伝え、指定された給与明細などを追加する |
| 理由が分からない | 受付番号と提出書類を示し、読み取れない欄か必要情報の不足かを質問する |
転職後の書類は黒塗りだけで解決しない
前年の源泉徴収票が最新であっても、前年と今の勤務先が違うことがあります。
その場合、会社名を隠したり現在の会社名へ書き換えたりしても、現在の収入を証明する書類にはなりません。
アイフルは、摘要欄に前職給与の記載がある場合や、中途就・退職欄に記載がある場合に給与明細書の提出を案内しています。
現在の勤務先の明細も手元に用意し、受付で指定された書類を出すことが対処になります。
その明細に会社名がない場合は、給与明細に会社名がないときの提出方法で、発行元の確認や補足書類を整理できます。
隠さず提出してしまった場合は元の受付へ知らせる
個人番号が見えるまま送ったことに気付いたら、受付番号と提出日時を示し、番号が含まれていたことと再提出の要否を問い合わせます。
プロミスの公式案内には、マスキングせず提出された場合はプロミス側でマスキング処理するとの記載があります。
ただし、この処理をすべての会社で同じように行うとは決め付けず、提出済みの窓口の指示で対応してください。
訂正の問い合わせメールへ、個人番号そのものや番号入りの原本を新たに添付するのは避けます。
指定された安全な提出方法で、必要な部分だけを保護した書類を出し直します。
これから申し込む場合は書類を読みやすくそろえてから
マスキングは、必要書類を不要にする方法でも、書類の不足を埋める方法でもありません。
これから申し込む人は、必要項目が見える源泉徴収票と、提出先が求める補足書類を用意して進めます。
アイフルでは、最新分の源泉徴収票などが収入証明の選択肢となりますが、個別に追加書類が必要になることもあります。
すでに書類を提出している人は、新しい申込ではなく、今の受付の再提出案内を優先してください。
源泉徴収票のマスキングでよくある質問
Q1. 源泉徴収票にマイナンバーがないと提出できませんか?
Q2. 受給者番号はマイナンバーですか?
Q3. 住所や会社名も隠してよいですか?
Q4. 薄い付箋で番号を覆えば大丈夫ですか?
- 実質年率 2.5%~18.0%
- 限度額 1~800万円
- 審査時間 最短3分
- 融資時間 最短3分
| 実質年率 | 2.5%~18.0% |
|---|---|
| 限度額 | 1~800万円 |
| 審査時間 | 最短3分 |
| 融資時間 | 最短3分 |
- 実質年率 3.0%~18.0%
- 限度額 1~800万円
- 審査時間 最短14分
- 融資時間 最短14分
| 実質年率 | 3.0%~18.0% |
|---|---|
| 限度額 | 1~800万円 |
| 審査時間 | 最短18分 |
| 融資時間 | 最短18分 |
- 実質年率 3.0%~18.0%
- 限度額 1~800万円
- 審査時間 最短15分
- 融資時間 最短15分
| 実質年率 | 3.0%~18.0% |
|---|---|
| 限度額 | 1~800万円 |
| 審査時間 | 最短15分 |
| 融資時間 | 最短15分 |