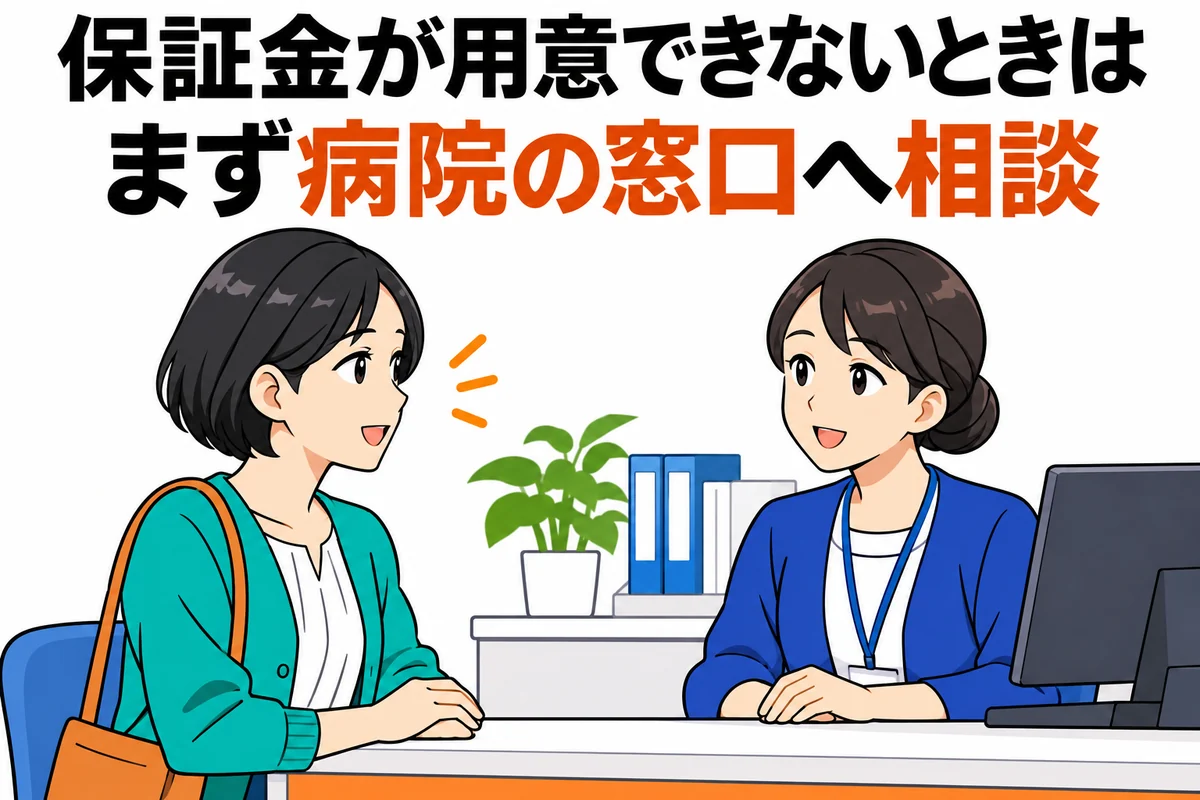
入院保証金が足りないときは、病院に「いつまでに、いくら、どの方法で用意する必要があるか」を確認することが先です。
病院によっては保証人やカードによる保証を選べますが、支払期限の変更や分割が認められるかは個別の確認が必要です。
高額療養費で診療費の負担を抑える手続きと、入院時の保証金を用意する手続きは分け、退院時の精算も見込んで相談しましょう。
まず入院受付へ支払期限と保証方法を相談する
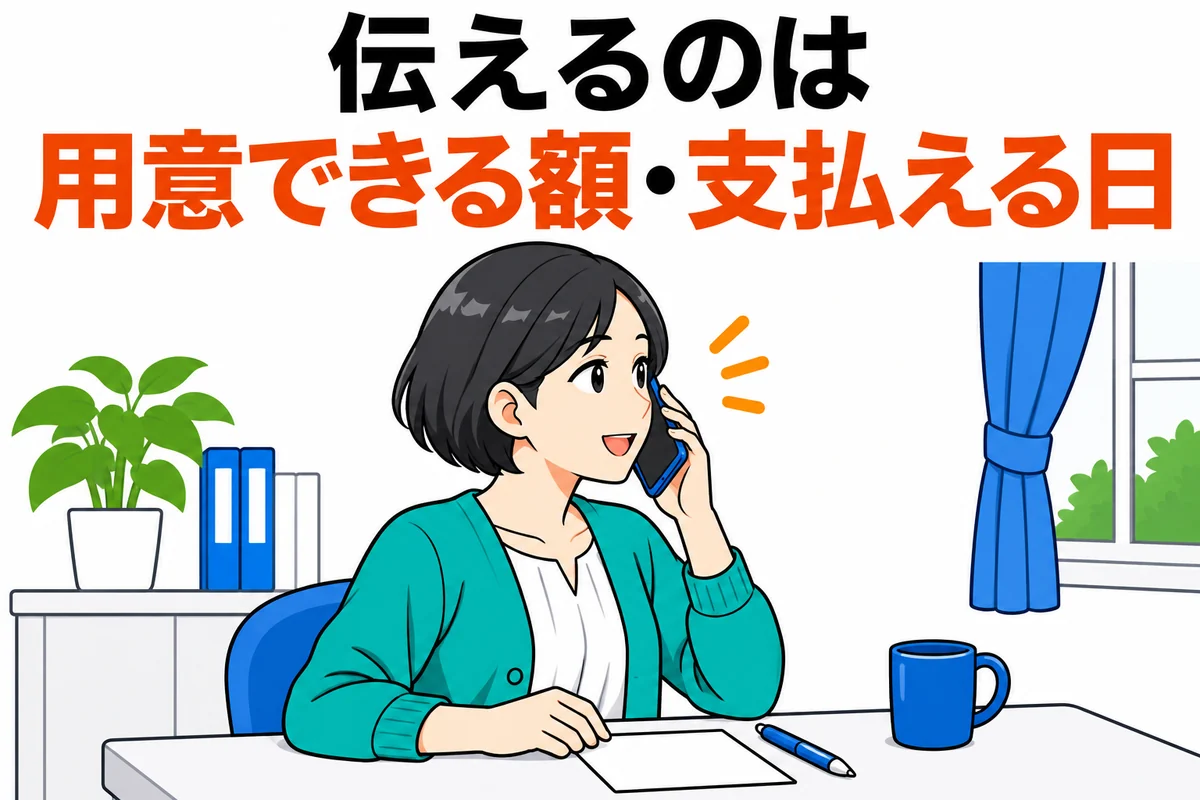
入院保証金を用意できないと分かったら、入院案内に書かれている入退院受付や医事課へ、支払いについて相談したいと連絡してください。
保証金の有無、金額、期限、別の保証方法は病院によって異なり、分割払いや猶予が必ず認められるわけではありません。
入院当日の窓口で初めて困ることを避けるため、予定入院なら事前に、急な入院なら手続きを担当する職員へ分かり次第伝えましょう。
用意できる金額と支払える日を伝える
相談するときは「保証金が払えません」だけでなく、入院予定日、案内された金額、今用意できる金額と、その後の入金予定を伝えます。
たとえば「入院時の保証金が10万円と案内されていますが、今は3万円しか用意できないため、残りを用意できる日も含めて相談したいです」と、事実に合わせて説明してください。
この金額は相談のための仮の例で、3万円を払えば入院できるという基準ではありません。
給料や家族の立て替えで用意する予定があっても、未確定なら「まだ決まっていない」と伝え、払えると約束しないことが大切です。
| 確認すること | 回答を受けた後の行動 |
|---|---|
| 支払期限を変更できるか | 可能なら新しい期限・金額・支払方法を記録します。難しければ、別の保証方法と医療相談室への相談を依頼します。 |
| 一部の入金や分割に対応できるか | 認められる場合は、初回に必要な額と残額の期日を確認します。自己判断で一部だけ振り込まないでください。 |
| 現金以外の保証方法はあるか | 保証人やカードによる保証など、自分が使える方法と必要書類を確認します。 |
| 保証金以外にいつ請求が来るか | 入院中の請求と退院時の精算も聞き、保証金を用意した後の支払いを見込んでおきます。 |
先の入院費も厳しいなら医療相談室につないでもらう
入院後の生活費や診療費も不足する見込みなら、会計の手続きだけでなく、医療相談室や患者サポート窓口への相談も依頼してください。
病院によっては、医療ソーシャルワーカーが医療費や福祉制度の相談に対応しています。
窓口の名称が分からない場合は「保証金だけでなく入院中と退院後の支払いも不安なので、制度を含めて相談できる担当につないでください」と伝えると、相談の目的が明確になります。
入院案内、保険資格が分かるもの、収入や家計の状況が分かる資料を手元にまとめ、実際に必要な持ち物は担当者に聞いてください。
本人が対応しにくい場合は家族が相談できるかも確認しますが、保証人になることや借入をすることは、内容を確かめてから別に判断しましょう。
保証金の精算と現金以外の方法を分けて確認する
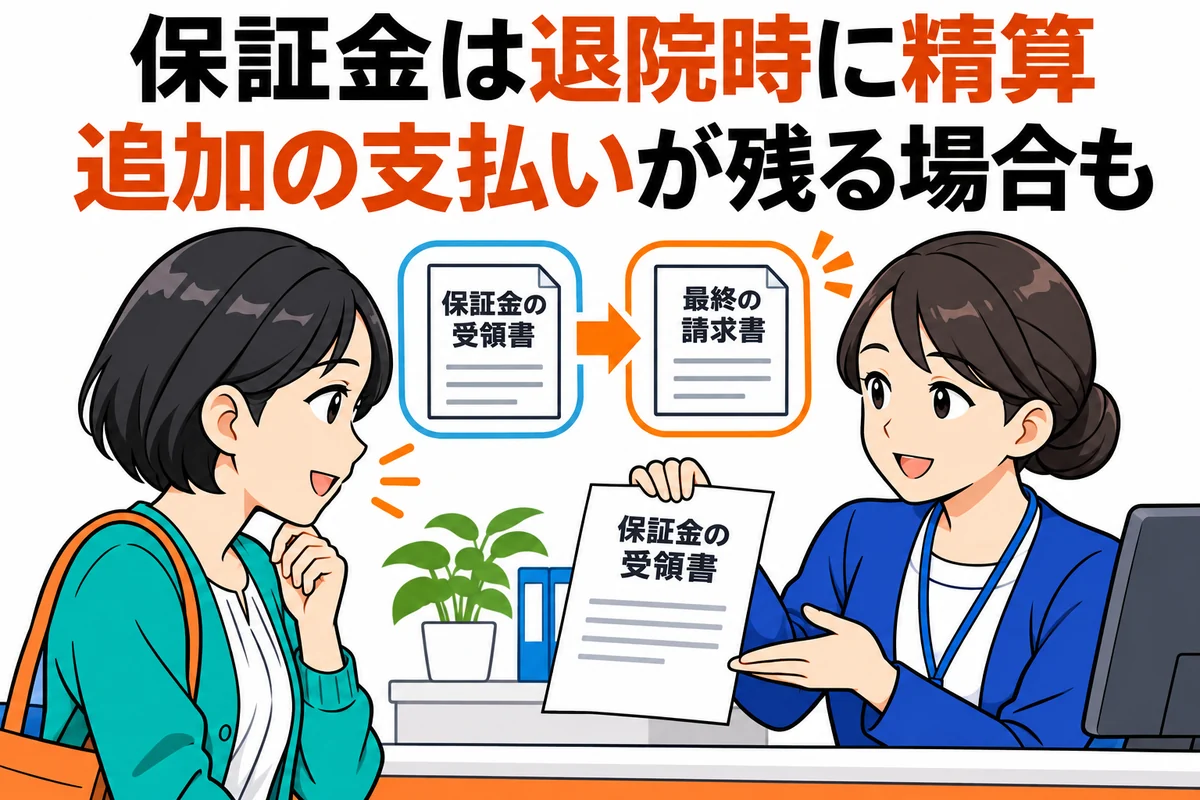
入院保証金は、入院に伴う支払いに備えて病院へ預けるお金です。
全国一律の料金ではなく、保証金を預ければ入院費をすべて払ったことになるわけでもありません。
自分の病院が、退院時の請求に充当するのか、保証金を返して別に精算するのかまで確認しておきましょう。
病院の指定額と退院時の精算方法を確認する
九州大学病院の一般入院の例では、入院時の保証金は現金10万円で、退院時請求分の診療費と精算する案内になっています。
これは同院の運用例で、どの病院でも10万円が必要になるという意味ではありません。
仮に、預けた保証金が10万円で、その保証金と精算する請求が8万円なら差額は2万円、15万円なら追加で5万円が必要になる計算です。
実際の精算では、すでに支払った月ごとの請求や別会計の費用もあるため、病院が示す請求額と充当額を照合してください。
「退院すれば預けたお金が全額戻る」と考えて、家族への返金や借入の返済に全額を充てる予定を組まないようにしましょう。
カードで支払う方法とカードによる保証を区別する
病院がカードに対応していても、保証金をその場で決済するのか、診療費が未払いになった場合に備えて登録するのかは別の仕組みです。
| カードの使い方 | 病院の運用例と注意点 |
|---|---|
| 保証金のカード払い | 湘南東部総合病院の例では、保証金もカードで支払えます。保証金を診療費に充当し、診療費が上回れば差額を追加で支払う扱いです。 |
| カードによる支払い保証 | 九州大学病院の例では、保証金の代わりとなる保証方法です。通常の診療費は別に支払い、退院時請求分の入金が所定の期間内に確認できない場合に登録カードから引き落とす仕組みです。 |
九州大学病院は、カードによる保証を通常の自動引き落としとして扱わないことも案内しています。
「カードを登録したから、請求書が来ても何もしなくてよい」と判断せず、支払期限と操作を確認してください。
自分の病院には「保証金そのもののカード払いと、支払い保証の登録のどちらに対応していますか」と聞くと、取り違えを防げます。
使えるカードの名義、利用可能額、必要書類、返金や取消の扱いも確認し、カード会社への支払日までに払える額かを考えましょう。
保証人や家族の立て替えは役割と返還先を確認する
病院が連帯保証人などを保証金の代替として認める場合は、誰が条件を満たすかと、どの費用をいくらまで保証するかを説明書で確認してください。
保証人になれば病院への支払いがなくなるわけではなく、本人が支払えない場合の責任が生じます。
家族に現金を立て替えてもらうなら、借りる金額と返す予定に加え、退院時に誰へ返還されるかも病院に確認しておくと、認識の食い違いを防げます。
保証金の預り証は精算時に求められることがあるため、入院書類と一緒に保管しましょう。
紛失した場合の対応は病院によって異なります。
必ず再発行できるとは考えず、会計窓口に連絡し、本人確認や精算に必要なものを聞いてください。
高額療養費と保証金の支払いを分けて相談する
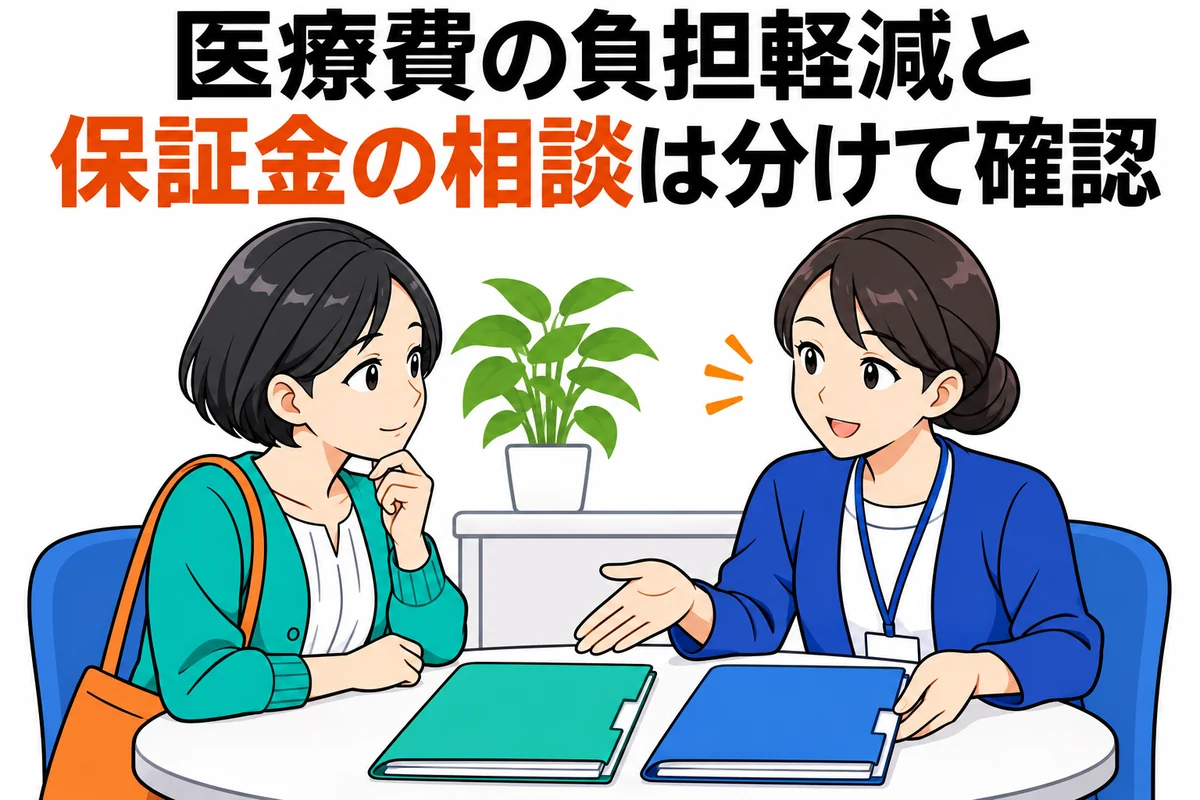
高額療養費などの制度で診療費の負担を抑えられても、入院時に預ける保証金が自動的になくなるとは限りません。
保険診療の窓口負担と、病院が定める保証金の扱いを別々に確認してください。
制度を利用する手続きと保証金の相談を並行して進めることで、後で給付されるお金を当日使えると誤解することを防げます。
高額療養費は診療費の負担を抑える制度
高額療養費は、一定の条件の下で、ひと月の保険診療の自己負担が限度額を超えた部分について給付を受ける制度です。
食事代や差額ベッド代などは対象外なので、制度を使えば入院中の出費すべてが限度額で済むわけではありません。
医療費が高額になる見込みなら、マイナ保険証での限度額適用や、必要な場合の限度額適用認定証について、病院と加入先の健康保険へ確認しましょう。
協会けんぽの限度額適用・高額療養費の案内では、事前に窓口負担を抑える方法と、後日払い戻しを受ける方法を確認できます。
病院には「保険診療の限度額を適用する予定ですが、保証金の金額や預ける時期は変わりますか」と、保証金への影響も聞いてください。
限度額の区分や必要書類は年齢・所得・加入先などで異なるため、他の人の金額をそのまま当てはめないことが大切です。
後日給付や公的貸付を今日の現金と同じに考えない
協会けんぽは、高額療養費の支給には診療月から3か月以上かかると案内しています。
支給を待つ間の高額医療費貸付制度もありますが、協会けんぽでは高額療養費の支給見込額の8割相当額を対象とする無利子の貸付で、申請書類や請求書などが必要です。
入院保証金を誰でもすぐ借りられる制度ではないため、加入している健康保険に、対象となる費用、提出書類、入金の見込みを確認してください。
国民健康保険や健康保険組合など、加入先が異なる人は、その加入先の窓口で制度の有無と条件を聞きましょう。
民間の医療保険に加入している場合も、給付対象、請求できる時点、必要書類と入金の見込みを保険会社へ確認し、まだ決まっていない給付を当日の支払資金に数えないようにしてください。
生活費も足りない場合は支援の相談を優先する
収入が途絶えている、貯蓄がなく退院後の生活費も確保できないといった場合は、その状況まで医療相談室へ伝えてください。
無料低額診療事業を行う医療機関もありますが、すべての病院で利用できるわけではなく、対象や手続きの確認が必要です。
利用できる可能性がある支援については、無料低額診療事業の案内も踏まえ、病院の相談担当に聞いてください。
生活保護を受けている人は、病院と担当ケースワーカーへ入院予定や保証金の案内を伝え、扱いを確認しましょう。
生活保護なら全国どの病院でも同じ手続きで保証金が免除される、とは判断しないでください。
医療扶助や支援の利用を相談している間に、自己判断で新たな借入を増やす前に、担当者へ状況を伝えることが大切です。
不足分を借りる前に退院時の精算と返済予定を確かめる
病院への相談や利用できる支援を確かめても一時的な不足が残る場合は、家族の立て替えや手持ちのカードでの支払いを含め、負担を比較してください。
継続的な収入から無理なく返済できる人が借入を検討する場合も、保証金の返金だけを返済原資にしないことが大切です。
入院中の収入減と退院時の追加支払いまで含め、支払いを済ませた後の家計が成り立つかを先に確かめましょう。
保証金の不足と退院後の生活費を別々に計算する
必要な保証金から、生活費を残したうえで使える手元資金と、確定した家族の立て替え分を差し引くと、入院時点の不足が分かります。
たとえば保証金5万円に対して生活費とは別に3万円を使えるなら、入院時の不足は2万円です。
ただし、これは説明用の仮の例で、退院時の追加精算や翌月の家賃まで足りていることを示すものではありません。
| お金が必要な場面 | 確認する内容 |
|---|---|
| 入院時の支払い | 病院と合意した保証金の額・期限・方法。猶予の回答が未確定なら、変更後の期限を前提にしません。 |
| 入院中と退院時の支払い | 診療費の請求時期、保証金との精算方法、保険外の費用。保証金が全額戻る前提を置きません。 |
| 使える収入と生活費 | 休業後も実際に見込める収入から、家賃・食費・既存の返済などを差し引きます。 |
| 立て替えや借入の返済 | 返済日と総額を確認し、給付金が遅れても約束どおり支払えるかを考えます。 |
利息と返済期日を含めて判断する
カードローンの利用には審査があり、少額だから借りられるという保証はありません。
プロミスなどの申込みでは、本人の安定した収入を含む利用条件を満たす必要があります。
病院の支払期限までに必ず借りられることを前提にせず、先に病院への相談を進めてください。
説明用の利息の目安として、2万円を実質年率18.0%で30日間借りると、365日の日割り計算では約296円です。
計算は「20,000円×18.0%÷365日×30日」で、無利息サービスや手数料、途中の返済を含まない概算です。
実際の返済額や返済日、手数料は契約内容と利用方法で確認してください。
返済を少額ずつにすると期間が延びることもあるため、プロミスの返済額と返済が長引く仕組みも確認し、月々の返済だけでなく完済までの総額を考えましょう。
返せる見通しがなければ借入より相談を続ける
退院時の精算額や休業後の収入が分からず、返済の見通しを立てられない場合は、借入で保証金だけを埋める前に医療相談室へ家計全体を相談してください。
すでに借入がある人は、返済のために別の借入を重ねる計画になっていないかも確認しましょう。
家族に頼れない、使えるカードがない、保険資格の手続きが途中といった事情も隠さず伝えることで、相談担当が確認すべき制度や手続きがはっきりします。
一時的に給料日まで資金が足りない場合の考え方は、給料日までお金がないときの支払いと借入でも説明しています。
治療や入院の必要性は医療機関に確認し、お金の心配だけで自己判断で通院や入院を中断せず、支払いの相談と一緒に進めてください。
入院保証金が払えないときによくある質問
Q1. 入院保証金が払えないと入院できませんか?
払えないと分かった時点で入退院受付や医事課に事情を伝え、期限・方法と医療相談室への相談を依頼してください。
自己判断で入院を取りやめず、治療についても医療機関へ確認しましょう。
Q2. 保証人がいれば入院保証金は不要ですか?
自分の病院で選べるか、保証人の条件、保証する費用と金額の範囲、必要書類を確認してください。
Q3. 高額療養費を使うと保証金は免除されますか?
限度額適用の手続きと並行して、保証金の金額や支払時期が変わるかを病院へ確認してください。
Q4. 入院保証金は全額返ってきますか?
退院時に全額戻るとは限りません。
預り証を保管し、病院の精算方法と返還先を確認してください。
Q5. 生活保護を受けている場合も保証金が必要ですか?
生活保護という理由だけで全国一律の手続きを想定せず、借入や立て替えを決める前に相談しましょう。
- 実質年率 2.5%~18.0%
- 限度額 1~800万円
- 審査時間 最短3分
- 融資時間 最短3分
| 実質年率 | 2.5%~18.0% |
|---|---|
| 限度額 | 1~800万円 |
| 審査時間 | 最短3分 |
| 融資時間 | 最短3分 |
- 実質年率 3.0%~18.0%
- 限度額 1~800万円
- 審査時間 最短9分
- 融資時間 最短9分
| 実質年率 | 3.0%~18.0% |
|---|---|
| 限度額 | 1~800万円 |
| 審査時間 | 最短9分 |
| 融資時間 | 最短9分 |
- 実質年率 3.0%~18.0%
- 限度額 1~800万円
- 審査時間 最短15分
- 融資時間 最短15分
| 実質年率 | 3.0%~18.0% |
|---|---|
| 限度額 | 1~800万円 |
| 審査時間 | 最短15分 |
| 融資時間 | 最短15分 |