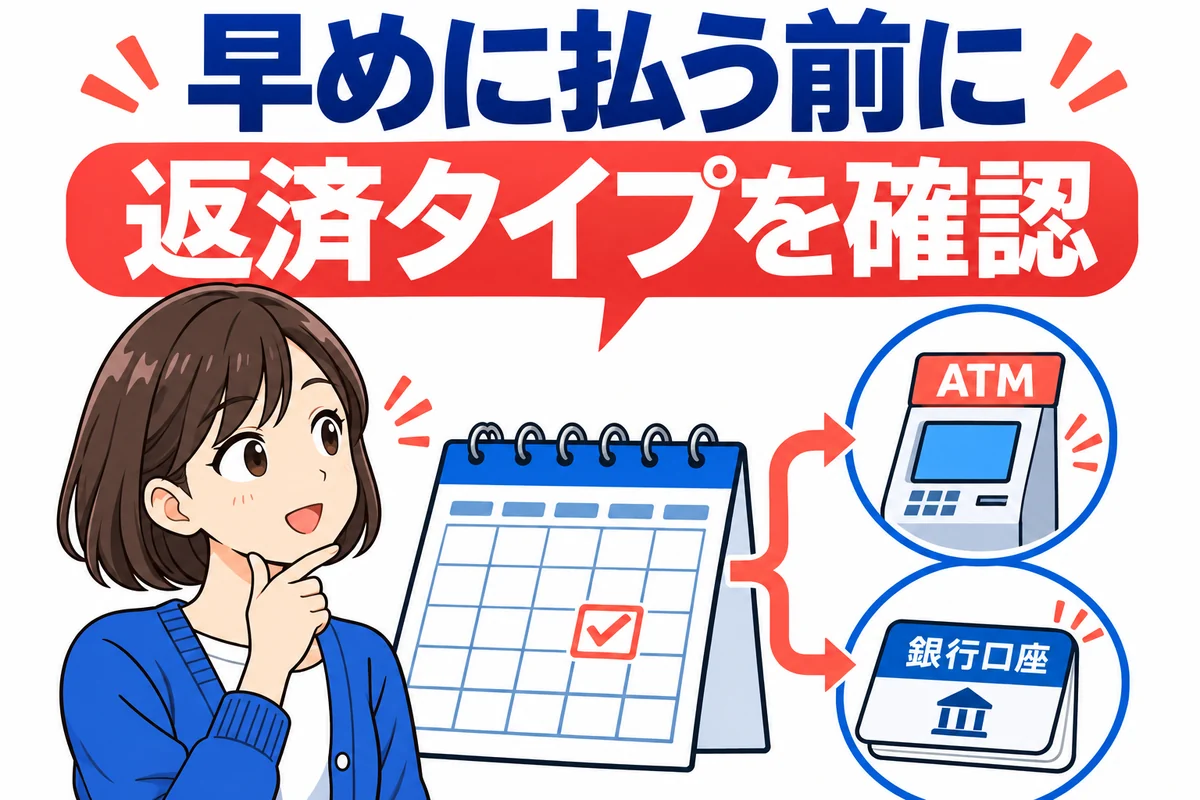
SMBCモビットに早めに返済したいときは、今月分を先に払いたいのか、今月分とは別に元金を減らしたいのかを分けて考えます。
特に口座振替型は、ATMなどで払っても引落しの請求が残るため、先払いだけで手続きが終わるとは限りません。
この記事では、払う前の期間確認から、入金後の次回期日・引落し予定の照合までを説明します。
返済日前でも払えるが今回分になる期間を確認する
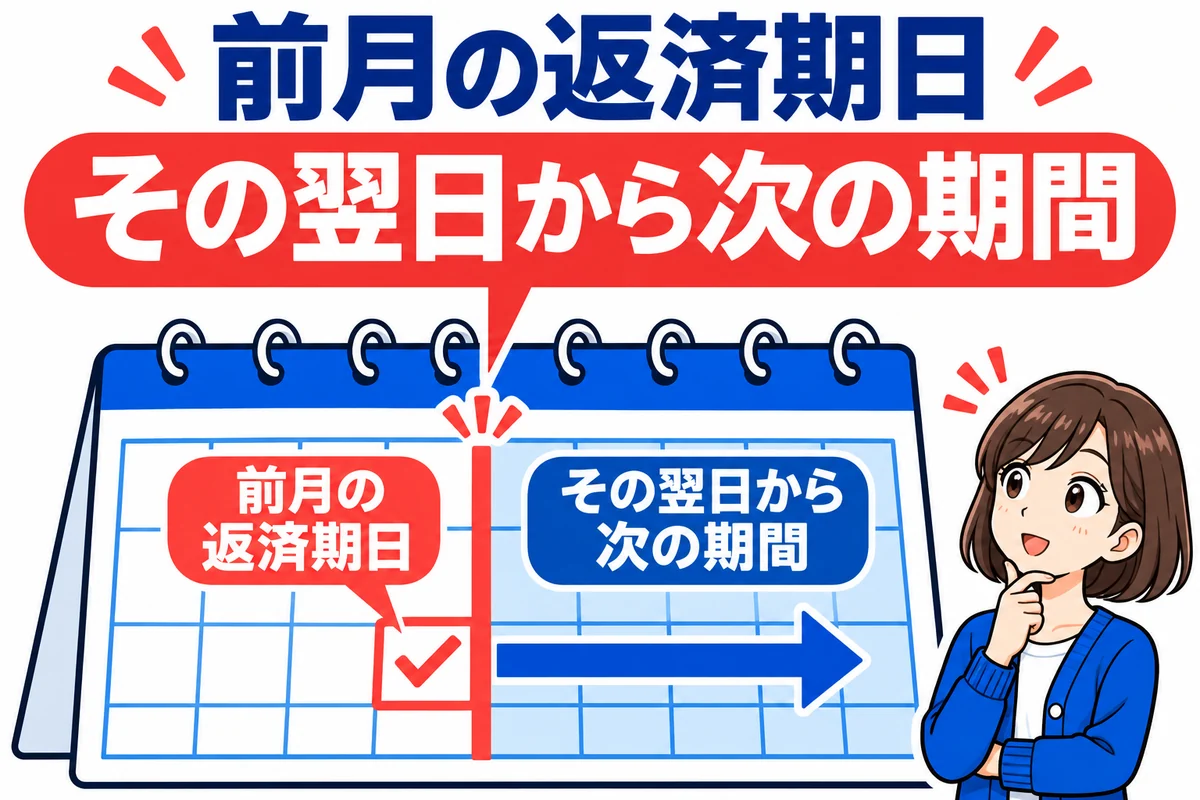
SMBCモビットは期日前でも返済できますが、次回の返済期日が繰り越されるかは支払タイプと入金日で変わります。
ATMで支払ったという事実だけで、今月分が終わったと判断しないようにしましょう。
| 状況・方法 | 確認すること |
|---|---|
| ATM返済型 | 前月の返済期日の翌日から今回の返済期日までの入金かを確認する |
| 口座振替型 | ATM・振込などで先に払っても追加返済となり、原則として期日の引落しは残る |
| まだ一度も返済していない | 借入日によって初回期日が異なるため、アプリ等に表示された実際の期日を見る |
ATM返済型は前月の返済期日の翌日からが目安
ATM返済型では、前回の約定返済日の翌日から今回の約定返済日までに返済すると、返済期日は翌月へ繰り越されます。
毎月15日などの固定日だけでなく、会員画面の現在の返済期日と必要な返済額を先に見てください。
少額を入金できたことと、今回分の支払いが完了したことは別なので、返済後にも表示を照合します。
15日返済の例では前月15日と16日を区別する
前月・当月とも15日が平日で、前月分は支払い済みのATM返済型を例にします。
前月15日にもう一度追加で払っても、それだけで当月15日分の返済期日が繰り越されるわけではありません。
前月16日から当月15日までが、次の一回分を確認する期間です。
| 状況・方法 | 確認すること |
|---|---|
| 前月15日に追加で入金 | 前月の期日までの追加返済。これだけでは当月分の期日は更新されない |
| 前月16日~当月15日に入金 | ATM返済型では当月分の期間。必要額を確かめて払い、次回期日を確認する |
| 口座振替型で同じ日に入金 | 上記のATM返済型の扱いを当てはめない。引落し予定の確認へ進む |
この例は、前月分を払っていない場合や延滞中の扱いを説明するものではありません。
前月分が残っている場合は、どの支払いに充当されたかと不足額を窓口へ確認してください。
休日や初回借入では画面に出る期日を優先する
約定返済日は5日・15日・25日・末日から選ぶ仕組みですが、金融機関の休業日に重なる期日は翌営業日になります。
また、残高がない状態から借りた場合は、借入日と選んだ約定返済日によって初回の期日が変わります。
たとえば毎月25日を選んでいても、借入日が1~9日なら同月、10日~末日なら翌月の約定返済日が初回期日の目安です。
自分の返済開始日をこの一例だけで決めず、アプリ・Myモビの利用状況照会や利用明細で確かめましょう。
口座振替型は追加返済後も引落し予定を確認する
口座振替型でATM・振込・インターネット返済などを使って先に払っても、原則として返済日の引落しは行われます。
今月分を前倒ししたつもりでも、追加返済として扱われる点がATM返済型と異なります。
今月の引落しをスキップしたいときは、返済後の画面に専用ボタンが表示されているかを見ます。
表示されていれば次回引落しをスキップする手続きへ
公式FAQでは、先に返済した後、Myモビ内に「次回引落しをスキップ」のボタンが表示されていれば、自分で返済期日を更新できると案内しています。
アプリでは次の順番で進みます。
- SMBCモビット公式スマホアプリにログインする
- 「返済」を開く
- 「次回引落しをスキップ」を選ぶ
- 「引落し予定日を更新する」を選ぶ
- 内容を確認して「更新する」で手続きを完了する
- 更新結果と次の引落し予定を改めて確認する
スマートフォン版Myモビでも「次回引落しをスキップ」から更新の案内に進めます。
PC版の表示は「次回引落しをスキップする」です。
公式FAQでは、この手続きによる返済期日の更新は翌日と案内されています。
操作直後の表示だけで失敗と決めつけず、翌日の表示も確認しますが、期日が迫る場合は反映待ちでよいか窓口へ照会してください。
ボタンが出ないときは引落しがなくなると考えない
スキップボタンがない場合、少額を追加返済しただけで今月分が完了したとは判断できません。
今回確認した公式FAQには、ボタンが出る入金額や受付期限が一律の条件として明示されていないため、独自の金額や「何日前なら必ず可能」といった条件は示せません。
入金日・入金額・入金結果・支払タイプを確認し、次回期日と引落しの予定を照合してください。
操作が完了できないときや引落日が近いときは、契約後の窓口で今回の請求が残っているかを確認します。
口座の残高を減らして引落しを失敗させる方法は、スキップの手続きではありません。
請求の有無が分からないうちは、自己判断で引落し用の資金を使わないでください。
先払いと引落しの両方が済んだら明細を照会する
追加返済と口座振替の両方が行われても、直ちに誤請求や返金の対象と決まるわけではありません。
各入金が残高にどう充当されたかと、今後の返済期日を確認します。
予定していた生活費が足りなくなる場合や、残高との対応が分からない場合は、二つの取引の日時・金額をそろえて相談してください。
返金の可否や時期を自分で決めず、取引状況に応じた回答を受けて対応しましょう。
先に払う方法は手数料と入金の完了まで比べる
早めの返済には、インターネット返済、提携ATM・スマホATM、銀行振込などを利用できます。
手続きを始めたことと、SMBCモビットへの入金が完了したことを分けて確認しましょう。
支払タイプが口座振替型なら、どの方法で先に返済しても、前章の引落し確認が必要です。
| 状況・方法 | 確認すること |
|---|---|
| インターネット返済 | Myモビ内のサービス。手数料無料、月10回まで。ネットバンキングを使える銀行口座が必要 |
| 提携ATM・スマホATM | 三井住友銀行ATMは利用手数料無料。手数料がかかる取引は1万円以下110円、1万円超220円(税込) |
| 銀行振込 | 本人専用の返済用口座を会員画面で確認。振込手数料は利用者負担。予約と送金実行を区別する |
インターネット返済と銀行の通常振込は別の方法
銀行アプリから指定口座へ直接振り込む方法は、Myモビ内の「インターネット返済」とは別です。
手数料無料のインターネット返済を使いたい場合は、公式アプリやMyモビの該当サービスから案内に沿って進んでください。
金融機関側の手続きも最後まで終え、完了した取引の日時と金額を残します。
銀行振込を選んだ場合は、過去の控えだけに頼らず、今回の振込先と実行日を確認しましょう。
返済した後は控えと利用状況を照合する
ATMなら利用明細、銀行取引なら完了履歴などを手元に残し、アプリ・Myモビの入金結果と照合します。
銀行で「予約」と出ている状態を、入金済みと読み替えないでください。
入金を確認できても次回期日が同じなら、支払タイプと返済期間へ戻って確認します。
特定の方法なら必ず何分で反映するという一律の時間は、ここでは保証できません。
解決しないときは今回分と引落しの有無をまとめて聞く
契約後の相談先は、モビットコールセンターの0120-24-7217、営業時間9:00~18:00です。
入金日時・金額・方法・現在の期日と、スキップ操作をしたかを伝えます。
- この入金で今回分の必要額を満たしているか
- 今回の口座引落しは残っているか
- スキップ操作ができるか、完了しているか
- 追加の支払いが必要なら、いつまでにいくら払うか
追加返済として処理済みなら引落しの準備や案内された操作へ、入金自体が確認できないなら控えを使った照会へ進みます。
表示が変わらないという理由だけで、同じ金額を何度も送金しないようにしましょう。
利息を減らしたいときも生活費と次の返済分を残す
期日前に返済して元金を早く減らせれば、その後の利息負担を抑えることにつながります。
ただし、支払額のすべてが元金に充当されるとは限らず、返済する日までの利息なども精算します。
手元の資金を使い切り、次の支払いや生活費のために借り直すことがないよう、無理のない額を決めてください。
早く払う効果は減った元金と日数で変わる
同じ契約利率なら、元金が少ない期間が長いほど、その部分にかかる利息は小さくなります。
一方で、ATM手数料や振込手数料がかかる少額返済を何度も繰り返すと、利息を減らす効果に対して手数料の負担が大きくなることもあります。
入金後の元金と次の返済額を確認し、無料で使える方法や返済回数も含めて考えましょう。
ボーナスを使って毎月分より多く払う場合は、SMBCモビットでボーナス月に多めに返す方法も参考になります。
全部返す場合は当日の完済額を確認する
今回は一回分の前倒しを中心に説明しましたが、残高をすべて返す場合は「借入残高だけ」をそのまま送らないでください。
返済する日によって利息を含む必要額が変わるため、当日の画面で完済に必要な金額を調べます。
公式FAQでは、インターネット返済の入力画面に表示される返済可能額の上限が、その当日に完済するための必要額とされています。
完済の方法や端数の扱いは、SMBCモビットにまとめて一括返済する方法で確認できます。
今月分を終えたかは最後にもう一度確かめる
返済後は、入金の完了、次回返済期日、口座引落しの予定の三つを見直してください。
早く払う目的が「今月分を忘れないため」なら、期日が繰り越されたか、口座振替の請求が残っていないかまで見て初めて予定を立てやすくなります。
毎月の返済日自体を変えることと、今回だけ先に払うことも別です。
今月分を終えたと確認できたら、次の返済日の通知や家計の予定も更新しておきましょう。
よくある質問
Q1. モビットは返済日の何日前から払えますか?
Q2. 口座振替なのにATMで先に払っても大丈夫ですか?
Q3. 少しだけ返済すれば次回期日は変わりますか?
Q4. 次回引落しをスキップするボタンがありません。どうすればよいですか?
Q5. 今月分を払った後にもう一度払えば再来月分も終わりますか?
- 実質年率 2.5%~18.0%
- 限度額 1~800万円
- 審査時間 最短3分
- 融資時間 最短3分
| 実質年率 | 2.5%~18.0% |
|---|---|
| 限度額 | 1~800万円 |
| 審査時間 | 最短3分 |
| 融資時間 | 最短3分 |
- 実質年率 3.0%~18.0%
- 限度額 1~800万円
- 審査時間 最短9分
- 融資時間 最短9分
| 実質年率 | 3.0%~18.0% |
|---|---|
| 限度額 | 1~800万円 |
| 審査時間 | 最短9分 |
| 融資時間 | 最短9分 |
- 実質年率 3.0%~18.0%
- 限度額 1~800万円
- 審査時間 最短15分
- 融資時間 最短15分
| 実質年率 | 3.0%~18.0% |
|---|---|
| 限度額 | 1~800万円 |
| 審査時間 | 最短15分 |
| 融資時間 | 最短15分 |